虚拟币不能像人民币那样直接充值进银行卡,通常要经过转入合规交易平台—卖出为法定货币—提现至本人名下银行账户这条路径。以美国常见的交易模式为例,平台往往支持ach银行转账或电汇,账户姓名必须与交易平台实名信息一致,第三方账户通常无法直接绑定。不同国家和地区的政策差异很大,面向中国大陆居民的虚拟货币交易及相关资金结算,不能简单套用海外平台的操作方式。
实际操作时,先在平台完成身份认证和银行账户验证,再把资产从个人钱包转入交易平台。转账页面需要核对币种、链 network、收款地址以及memo或tag,usdt在不同网络之间并不通用,链选错可能造成资产无法找回,金额较大时更适合先做一笔小额测试。到账后进入现货交易区,将比特币、以太坊或稳定币兑换成美元等法币,随后在现金余额页面选择提现。平台显示的可提现余额不一定等于账户总余额,部分充值资金会因清算或风控产生冻结期。
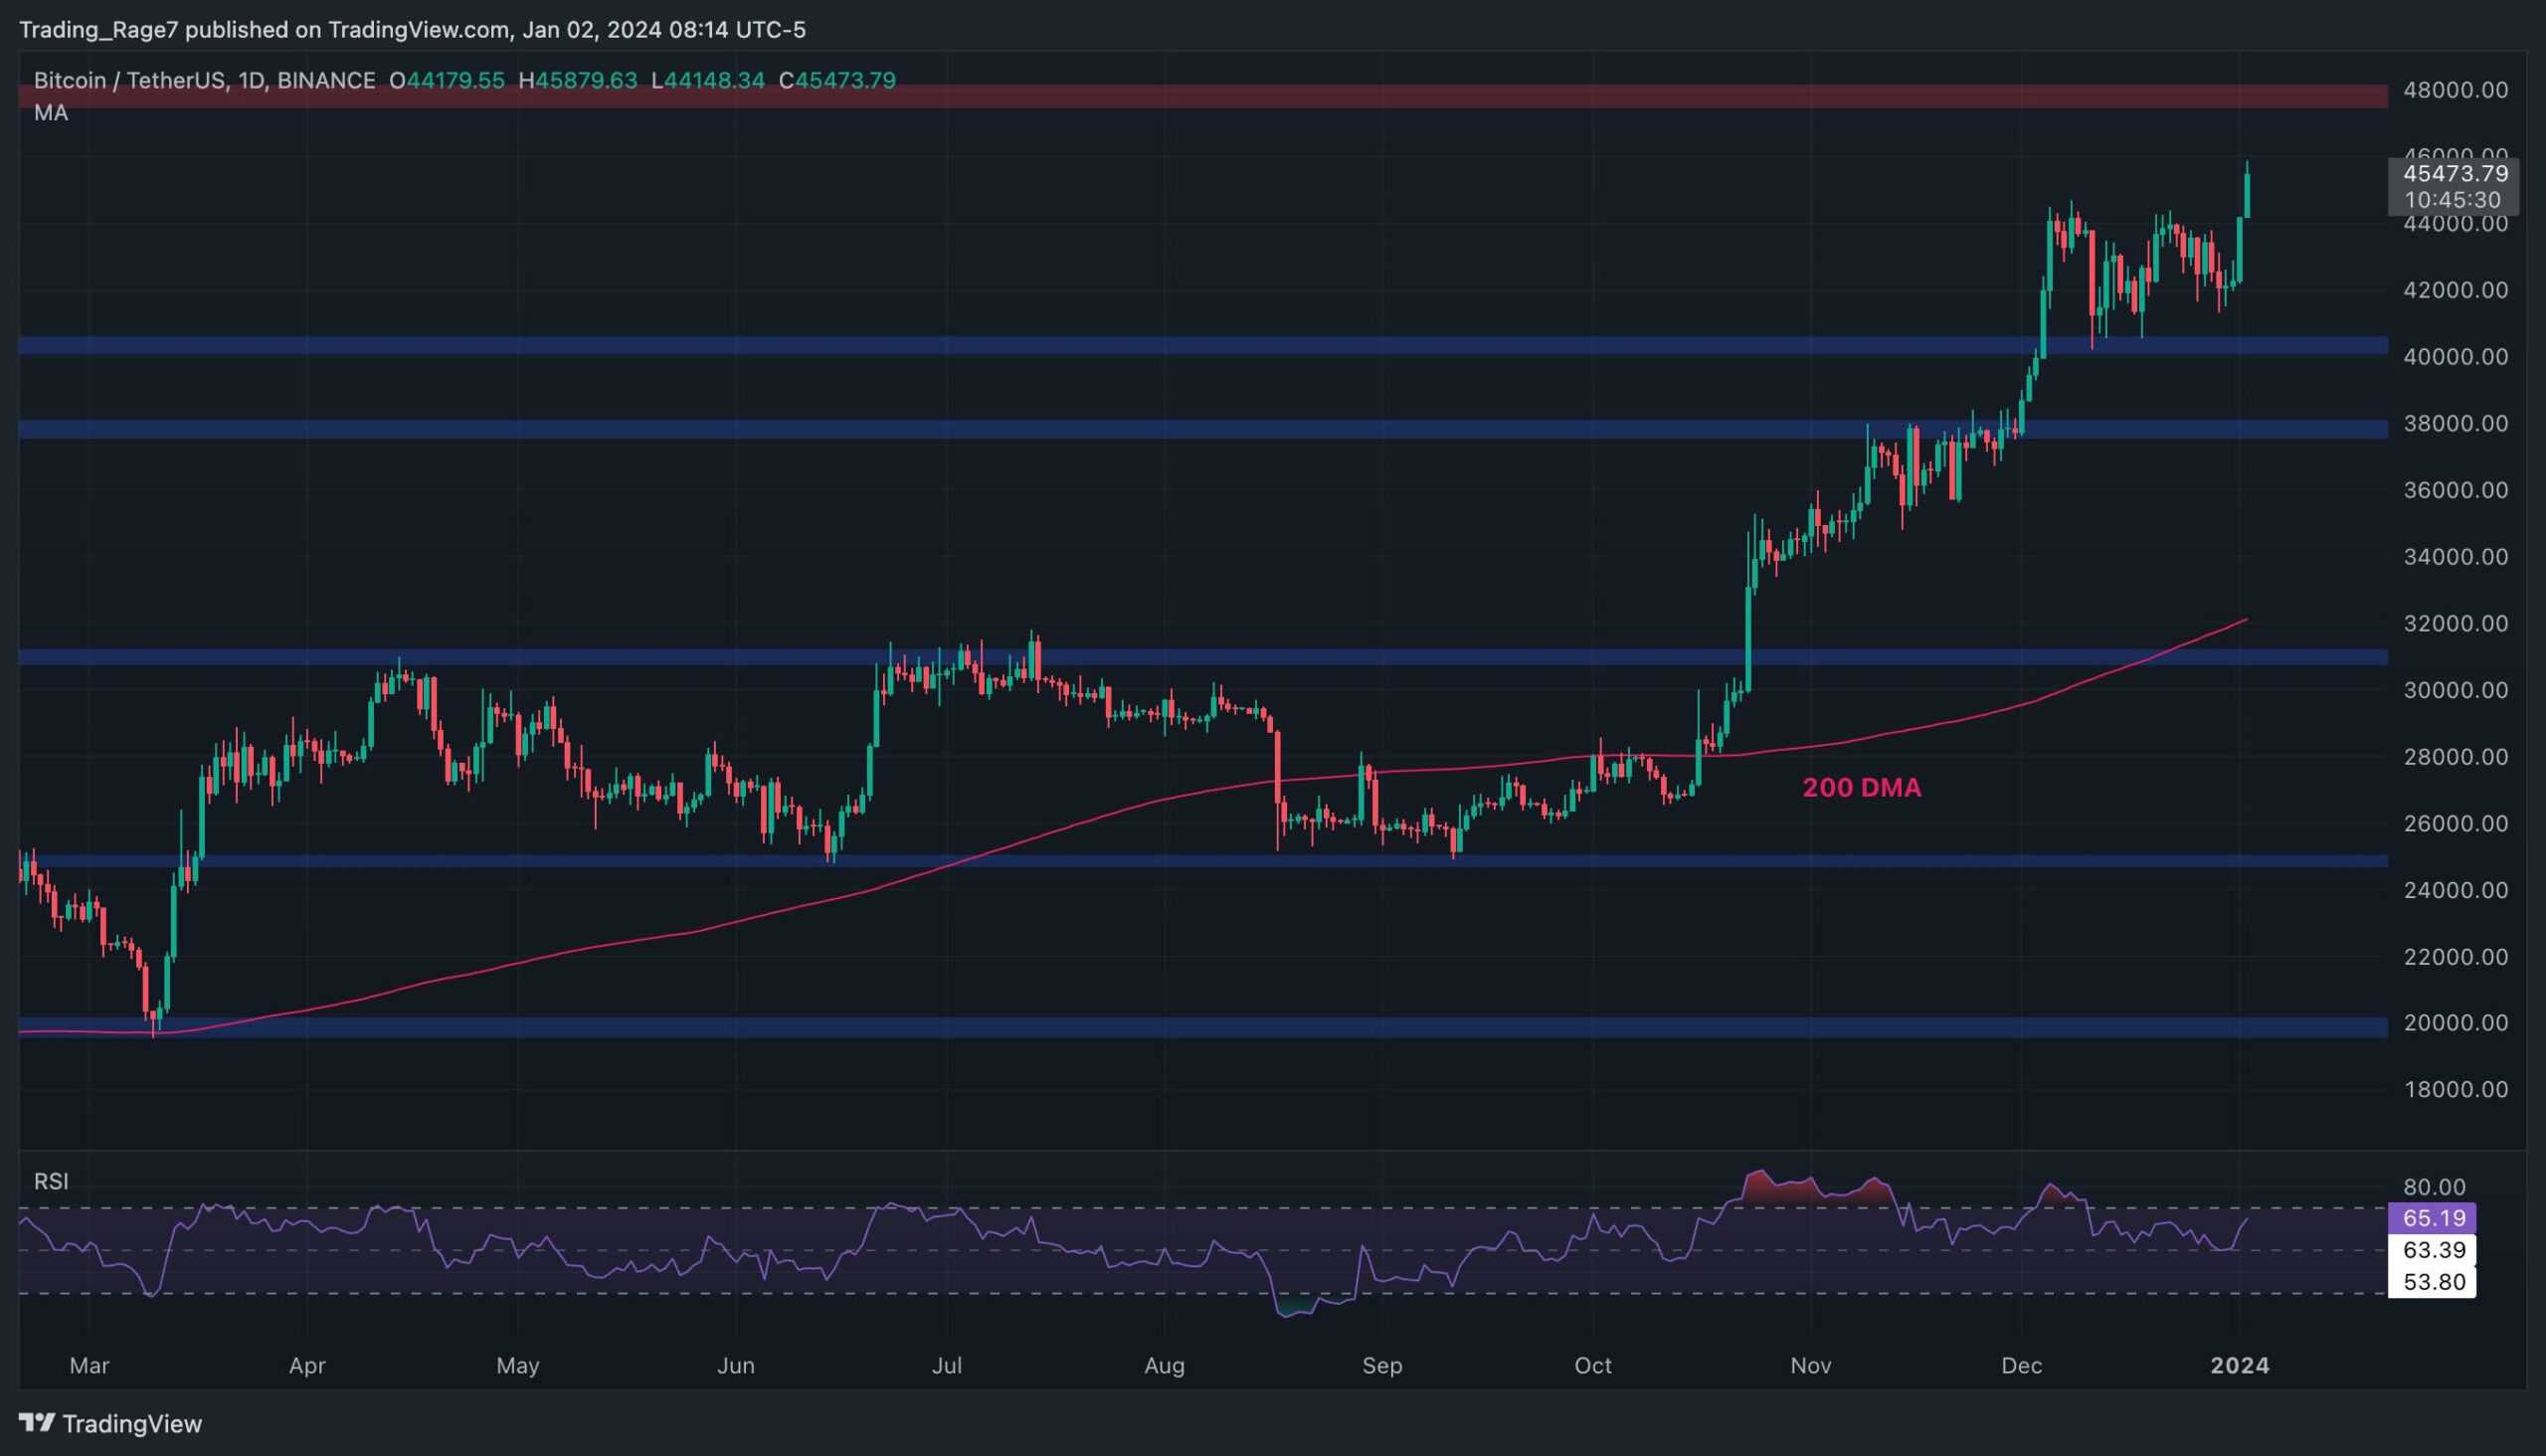
提现方式、到账时间和手续费取决于平台与银行。coinbase面向美国用户提供ach提现,官方页面列出的常见处理时间为3至5个工作日,周末和节假日可能拉长;电汇通常更适合较大金额,但银行和平台可能分别收取费用。即时提现虽然速度快,费用和支持范围却可能不同,确认订单前应查看到账金额、汇率价差、网络费以及提现限额。不要只盯着手续费为零,买卖价差和滑点同样会影响最终回款。
很多人会把场外交易或p2p转账当成捷径,风险反而更集中。对方可能使用被盗银行卡、诈骗所得或可疑账户付款,银行在后续调查中可能冻结相关入账,平台也可能限制账户操作;所谓先交税费才能解冻缴纳保证金才能提现的话术,更是高频骗局。任何陌生人要求提供银行卡登录信息、验证码、助记词或远程控制设备,都不应配合。美国消费者保护机构也提醒,要求通过加密货币、陌生转账方式或交出金融账户权限,是典型风险信号。