加密货币本质上是一类依靠密码学、区块链和分布式网络运行的数字资产,核心价值不在于藏在网络里的钱,而在于它能够通过公开规则完成发行、记账、转账和确权。传统货币通常由中央银行和商业银行维护账户体系,加密货币则把交易记录同步到多个节点,由网络共识确认哪笔交易有效。比特币白皮书提出的核心设想,是让双方在不依赖金融机构的情况下直接完成电子支付;在今天的币圈语境里,加密货币也常被称为数字货币、虚拟货币或加密资产,但不同名称背后的法律属性并不完全相同。

理解这类资产,关键要分清区块链和加密货币的关系。区块链更像一套公开、持续更新的数据库,区块按照时间顺序连接,并通过哈希、数字签名和共识机制降低记录被篡改的可能;加密货币则是运行在这套网络上的价值载体。比特币使用工作量证明维护网络,以太坊采用权益证明,并在区块链中加入可执行程序,为智能合约、去中心化交易、借贷、游戏和数字收藏品提供基础。也就是说,区块链是底层设施,加密货币是其中一种应用,二者不能简单画上等号。
市场中常见的币和代币也有区别。coin通常指拥有独立区块链、承担网络手续费或安全维护功能的原生资产,例如比特币网络中的btc、以太坊网络中的eth;token则往往依托已有公链发行,通过智能合约代表某种权益、使用权或结算单位。稳定币是代币类别中的重要分支,通常试图锚定美元等法定货币,但锚定并不等于绝对没有风险,储备资产、发行机制、赎回安排和市场流动性都会影响实际表现。以太坊上的智能合约本质是部署在链上的程序,代码公开、执行自动,却不代表项目一定可靠,合约漏洞和权限设计仍可能造成损失。
普通用户接触加密货币,通常绕不开交易所、链上钱包和私钥。交易所账户更像平台托管账户,用户通过密码和身份验证管理资产;非托管钱包则让用户自行掌握私钥或助记词。钱包并不是把硬币装进手机,而是保存访问链上资产所需的密钥,转账时由私钥完成签名,交易经过网络确认后写入区块链。私钥、助记词一旦泄露,资产可能被直接转走,且多数链上转账具有不可逆特点。输入错误地址、选错网络、误签恶意合约,都是新手常见的真实风险。
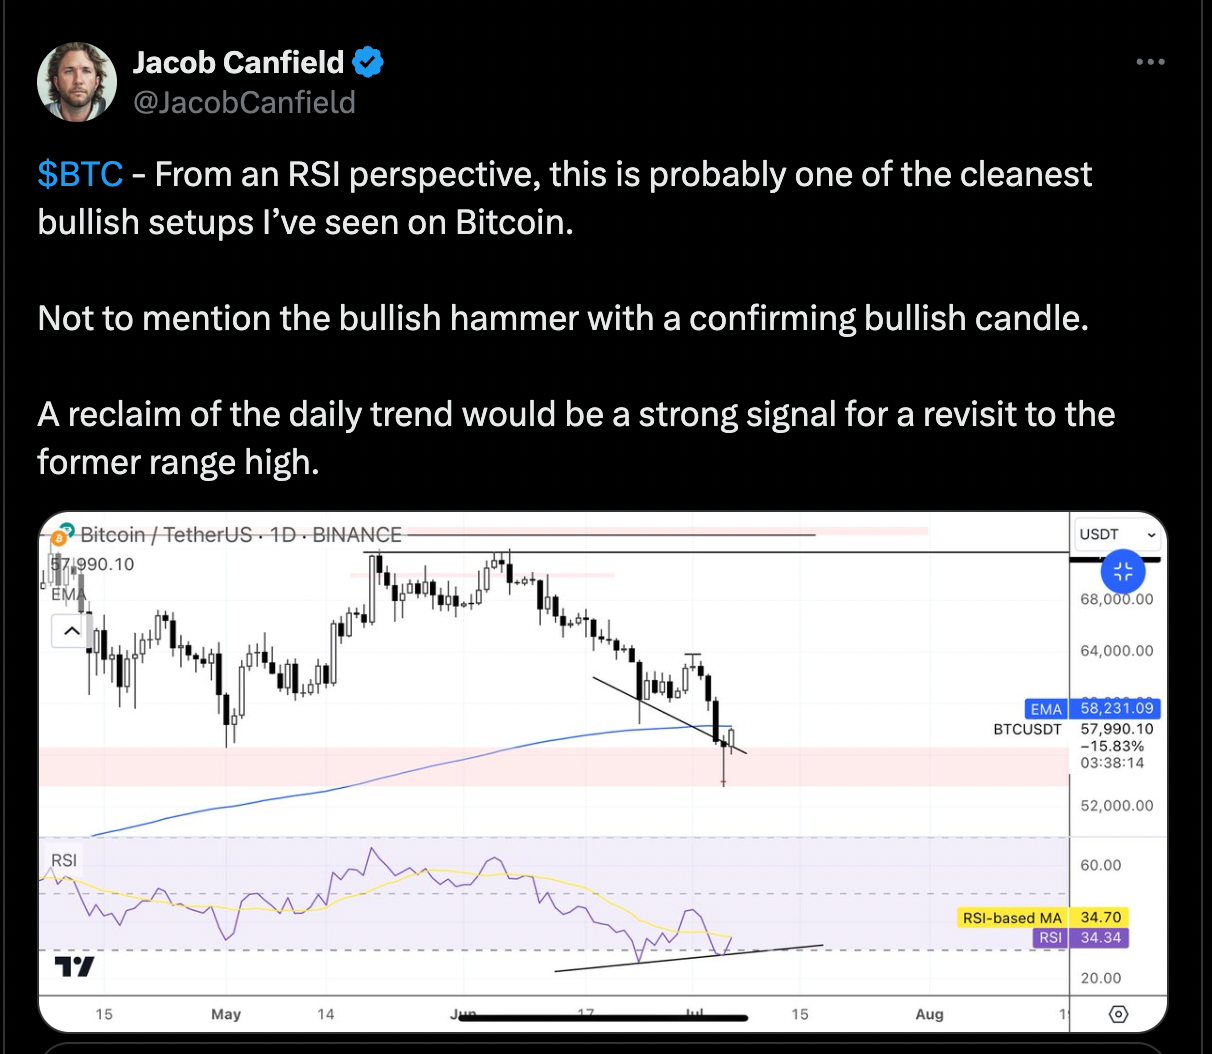
加密货币兼具技术创新和高波动属性,不能因为交易记录公开,就把它理解成低风险金融产品。价格会受到流动性、市场情绪、项目进展、宏观政策和监管变化等多重因素影响,部分代币还存在集中持仓、交易深度不足、代码漏洞、项目方失联和诈骗盘等问题。监管框架也因国家和地区而不同,数字资产是否属于证券、商品、支付工具或其他类别,不能只看项目宣传。看懂白皮书、代币分配、解锁时间、链上合约权限和托管方式,比单纯追逐涨幅更重要。对普通参与者而言,先理解技术和风险,再判断是否接触,往往比寻找下一枚暴涨币更稳妥。