比特币期货会到期,是因为它本质上是一份有明确期限的标准化金融合约,并不是可以永久持有的比特币现货。合约建立时,交易双方已经约定了标的、合约规模、保证金规则、最后交易日以及结算方式。期限结束后,平台需要按照统一规则计算最终盈亏,让多空双方的权利和义务完成清算。到期的只是某一个月份或某一个交割周期的合约,比特币本身并不会因此结束。从期货市场的运行逻辑看,到期日也是价格发现和风险收口的重要节点。
定期期货设置到期日,还有一个关键作用,就是推动期货价格向现货价格靠拢。距离到期较远时,合约价格可能受到利率、资金成本、市场情绪、供需关系和剩余期限影响,出现升水或贴水,这种差额通常被称为基差。随着交割日临近,期货与现货之间的价差会受到套利交易约束。假设期货价格长期明显高于现货,机构可能买入现货、卖出期货;反过来,期货大幅贴水时,也会出现相应的反向套利。到期结算提供了一个明确的价格锚点,使合约不会无限期偏离现货市场。
以芝商所的比特币期货为例,标准btc期货每张合约对应5枚比特币,采用美元现金结算,通常在合约月份最后一个星期五的伦敦时间下午4点终止交易,并参考cme cf比特币参考汇率完成最终结算。这里的结算并不等于把5枚比特币转入交易者钱包,而是根据开仓价格与最终结算价格之间的差额,计算多空双方应收或应付的现金。微型比特币期货、周度比特币期货的合约规模和到期安排则不同,实际操作必须以具体产品规则为准。
持仓者接近到期日时,通常有平仓和展期两种处理方式。平仓是提前卖出多单,或买回空单,让原有仓位归零;展期则是关闭即将到期的合约,同时建立下一个月份的合约,把比特币价格敞口延续下去。展期并不是简单地换一个代码,还要承担月份价差、手续费、滑点、保证金变化和流动性变化。远月合约处于升水状态时,长期持有多头可能面临滚动成本;处于贴水状态时,空头和套保策略的收益结构也会发生变化。专业交易者关注的往往不只是方向,还包括基差曲线和换月节奏。
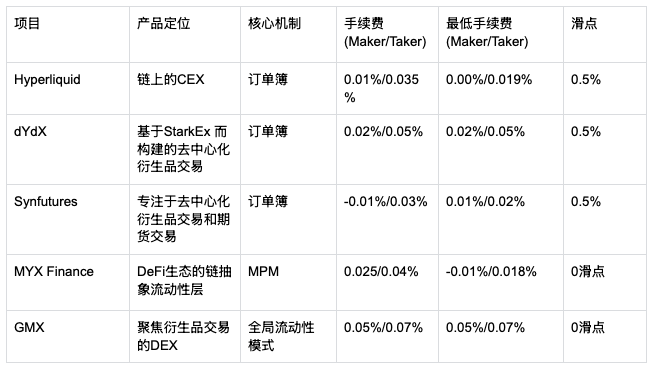
需要区分的是,市场中常见的永续合约并没有传统意义上的到期日,它依靠资金费率让合约价格尽量贴近现货。资金费率为正时,多头通常向空头支付;资金费率为负时,支付方向相反。没有到期不代表没有成本,单边行情持续时,资金费率可能成为长期持仓的主要负担。对普通交易者而言,查看比特币期货页面时,不能只看涨跌和杠杆倍数,还应确认产品属于定期期货还是永续合约,结算采用何种指数,最后交易时间是哪以及未平仓仓位是否需要手动平仓或展期。