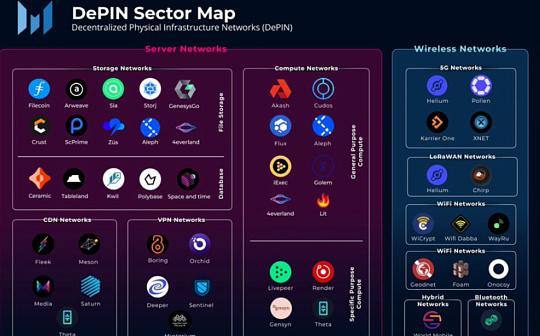
fil更适合被看作有真实网络支撑、但仍处于商业化验证期的基础设施型代币,而不是短线爆发型资产。filecoin主打去中心化存储,fil承担存储交易支付、节点抵押、网络激励和链上手续费等功能,项目本身并非没有产品或应用场景。网络拥有多少存储容量,并不等于产生了多少真实收入,真正决定长期价值的,是付费客户、有效存储订单和持续的链上使用需求。
filecoin与普通公链的叙事并不完全相同。存储提供者需要提交复制证明和时空证明,证明自己确实保存了指定数据,并持续维持服务状态;出现故障时,抵押资产可能受到惩罚。这样的机制让硬盘空间、数据服务与代币经济产生了联系,fil也因此具备一定的使用价值。filecoin还拥有自己的虚拟机,能够运行智能合约,生态范围已经从单纯的文件存储扩展到数据市场、支付工具和可编程云服务。
真正需要警惕的是供需关系。过去市场经常用全球存储容量增长节点规模扩大来解释项目潜力,但容量增长更多代表供给侧扩张,未必对应客户愿意付费的需求。filecoin在2026年的网络规划中,已经把重点从继续扩大存储供给转向付费链上订单、网络盈利能力和旗舰客户采用,这也说明行业竞争的关键正在从能存多少转向有没有人持续买单。对fil来说,真实收入增长比单纯的算力、封装量和存储容量更值得跟踪。
生态方面,filecoin仍然有一定想象空间。人工智能训练数据、模型备份、科研档案、媒体素材和链上数据,都可能带来大容量、低频访问的存储需求。2026年上线主网的filecoin onchain cloud,尝试把存储、支付和可验证记录整合到链上,早期已出现数据集和付款钱包接入,但这些数字还处于起步阶段,不能直接等同于大规模商业成功。未来能否吸引企业客户、提高付费存储占比,并降低服务商运营成本,将直接影响fil的估值逻辑。
fil的优势是赛道清晰、网络真实运行、技术门槛较高,风险则来自代币释放、矿工运营成本、市场周期和商业需求不足。它不适合只凭历史高点很高或价格已经跌了很多来判断便宜,更不适合使用高杠杆追涨杀跌。观察时可以重点看付费存储订单、活跃客户、检索服务、fil流通与销毁变化,以及生态应用是否带来持续交易。fil有中长期修复空间,但价值兑现速度可能较慢,适合风险承受能力较强、愿意跟踪基本面的投资者,短期暴涨预期则需要保持克制。